Combien de trimestres faut-il valider pour partir à la retraite à taux plein ?
Combien de trimestres faut-il valider pour partir à la retraite à taux plein ?
Pour partir à la retraite à taux plein, le bon repère n’est pas seulement l’âge : ce sont vos trimestres pour la retraite. En France, le nombre exigé varie selon votre année de naissance, et pour les générations citées dans ce guide il va de 167 à 172 trimestres.
Ce guide vous montre comment lire votre relevé de carrière, distinguer trimestres cotisés et assimilés, et vérifier si vous êtes proche du taux plein ou d’une décote. Mis à jour le 6 juillet 2026, il s’appuie sur les règles officielles et sur des cas courants comme le temps partiel, le chômage ou la maternité.
En bref
📌 Le nombre de trimestres requis dépend de votre génération : dans les repères cités ici, il va de 167 à 172. À 67 ans, le taux plein devient automatique, même si votre durée d’assurance est incomplète.
🧾 Un trimestre validé n’est pas forcément un trimestre travaillé en continu : certaines périodes assimilées peuvent compter, comme le chômage, la maladie ou la maternité selon les règles du régime.
⏱️ Vous pouvez valider jusqu’à 4 trimestres par an, mais cela dépend du revenu soumis à cotisations et des périodes reconnues sur votre carrière. Le bon réflexe est de vérifier le relevé avant de déposer votre demande.
🔎 Si votre compte est court, regardez d’abord les trimestres manquants, puis les corrections possibles. Le rachat de trimestres existe, mais il faut le comparer au gain réel sur votre dossier.
Que signifient trimestre cotisé, trimestre assimilé et durée d’assurance ?
Un trimestre pour la retraite n’est pas un simple quart d’année travaillé. C’est une unité de durée d’assurance inscrite sur votre relevé, qui peut venir d’un salaire, d’une période reconnue ou d’un droit particulier. Avant 67 ans, c’est ce total qui décide du taux plein, pas seulement votre âge.
Le point de départ, ce n’est pas le nombre d’années passées en emploi, mais la durée d’assurance réellement inscrite sur le relevé de carrière.
| Notion | Ce que cela veut dire | Ce que cela change |
|---|---|---|
| Trimestre cotisé | Trimestre acquis grâce à une activité soumise à cotisations | Très utile pour le taux plein et souvent indispensable en carrière longue |
| Trimestre assimilé | Trimestre validé sans salaire continu, selon une période reconnue | Peut combler un trou de carrière, mais ne vaut pas toujours pour tous les dispositifs |
| Trimestre validé | Terme générique pour un trimestre retenu sur le relevé | Peut être cotisé ou assimilé |
| Durée d’assurance | Total des trimestres pris en compte pour la retraite de base | Permet de savoir si vous partez à taux plein avant 67 ans |
- Le trimestre cotisé vient d’un revenu soumis à cotisations.
- Le trimestre assimilé compense certaines interruptions d’activité.
- La durée d’assurance additionne les trimestres retenus pour calculer le droit.
- La retraite complémentaire suit d’autres règles, avec des points, pas des trimestres.
Combien de trimestres faut-il selon votre année de naissance ?
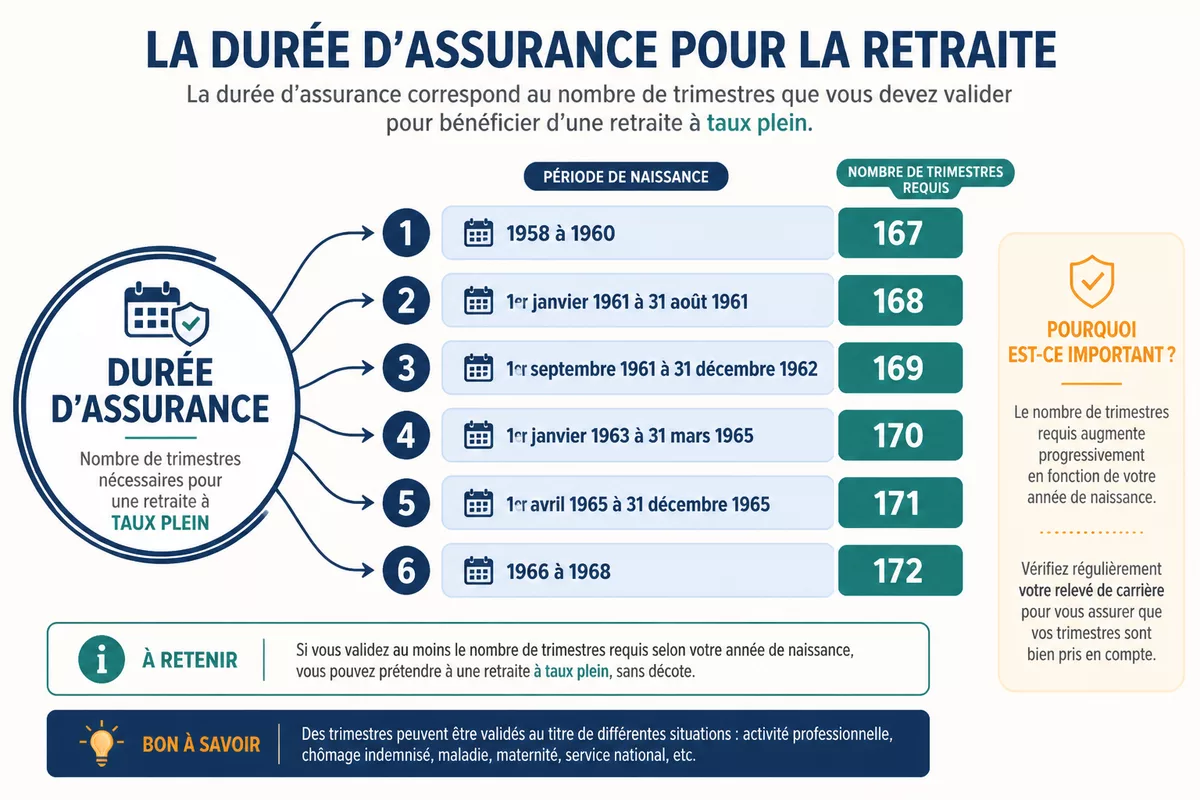
Le nombre exact dépend de votre génération. Pour les repères les plus utilisés en 2026, il faut entre 167 et 172 trimestres pour partir à taux plein avant 67 ans. L’âge légal ne suffit donc pas à lui seul : la durée d’assurance reste le verrou principal.
| Année ou période de naissance | Trimestres requis pour le taux plein | Lecture rapide |
|---|---|---|
| 1958 à 1960 | 167 | Anciennes générations encore proches du seuil bas |
| 1er janvier 1961 au 31 août 1961 | 168 | Le palier monte d’un cran |
| 1er septembre 1961 au 31 décembre 1962 | 169 | Générations intermédiaires avec durée d’assurance plus longue |
| 1er janvier 1963 au 31 mars 1965 | 170 | La barre continue de monter |
| 1er avril 1965 au 31 décembre 1965 | 171 | Seuil presque maximal dans cette série |
| 1966 à 1968 | 172 | Le palier haut désormais retenu |
À 67 ans, la retraite est à taux plein quel que soit le nombre de trimestres.
Ce point change tout pour les carrières incomplètes. Avant 67 ans, il faut la bonne durée d’assurance ; à 67 ans, le taux plein devient automatique. En pratique, cela veut dire qu’un départ plus tôt peut coûter en décote si vous n’avez pas bouclé vos trimestres.
Comment valider des trimestres au cours d’une année ?
Vous pouvez valider vos trimestres avec une activité soumise à cotisations, mais aussi avec certaines périodes reconnues par le régime. Le maximum reste de 4 trimestres par année civile. Pour aller vite, commencez par votre relevé de carrière, puis comparez-le avec vos bulletins de salaire et vos attestations de périodes non travaillées.
Prérequis utiles avant de corriger votre dossier : votre relevé de carrière, vos bulletins de salaire, vos attestations chômage ou maladie, et l’accès à votre espace retraite. Comptez une demi-heure pour un premier contrôle sérieux, davantage si votre parcours a changé de régime plusieurs fois.
- Vérifiez les trimestres déjà inscrits et repérez les années incomplètes.
- Ajoutez les périodes assimilées qui peuvent compter selon votre régime.
- Corrigez les oublis ou lancez un rachat si le manque bloque votre départ.
Étape 1 : Vérifier le relevé de carrière
Commencez par le document officiel, pas par un souvenir approximatif de votre parcours. Les oublis portent souvent sur un premier emploi, un changement d’employeur, une période à temps partiel ou un passage entre deux régimes.
Le bon réflexe est de contrôler année par année, puis de comparer avec vos justificatifs. Si une ligne manque, vous la repérerez plus tôt et vous éviterez une surprise au moment de la demande de retraite.
Étape 2 : Repérer les périodes assimilées
Certaines interruptions peuvent quand même valider des trimestres : chômage indemnisé, maladie, maternité, service militaire ou congé parental selon les règles du régime. Ces périodes ne remplacent pas un salaire, mais elles peuvent réduire un déficit de durée d’assurance.
Le piège classique, c’est de croire qu’une absence d’activité annule tout. En réalité, le régime retraite peut reconnaître certaines périodes sans cotisation directe, à condition que le dossier soit complet et que les justificatifs soient fournis.
Étape 3 : Régulariser ou racheter les trimestres manquants
Si un trimestre manque à cause d’une erreur, demandez d’abord une correction du relevé avec les pièces justificatives. Si le manque est réel, le rachat de trimestres peut devenir une option, mais il faut le comparer au gain concret sur votre future pension.
Le rachat n’est pas un réflexe automatique. Il sert surtout quand il manque peu de trimestres, quand le départ est proche et quand le coût du rachat reste cohérent avec l’amélioration attendue du taux plein.
Que se passe-t-il si vous n’avez pas assez de trimestres ?
Si vous partez avant 67 ans sans la durée d’assurance requise, la retraite de base peut subir une décote. Vous pouvez souvent partir quand même, mais le montant baisse. Un manque de 3 trimestres représente déjà 9 mois de durée d’assurance à combler, ce qui peut suffire à changer la date de départ ou le montant versé.
Le vrai sujet n’est pas seulement de partir tôt : c’est de savoir si le départ sera payé sans décote.
| Situation | Risque | Action prudente |
|---|---|---|
| Quelques trimestres manquants | Décote sur la pension | Vérifier si une correction ou un rachat est plus rentable |
| Carrière incomplète mais âge proche de 67 ans | Taux réduit pendant les années restantes | Comparer le gain d’attendre avec la perte liée à la décote |
| Oubli de période assimilée | Dossier sous-évalué | Rassembler les attestations et demander la régularisation |
- Corrigez d’abord les erreurs du relevé.
- Calculez le manque exact en trimestres, pas en années arrondies.
- Comparez le coût d’un rachat avec le gain sur la pension.
- Si vous êtes proche de 67 ans, regardez si attendre change vraiment la donne.
Quel cas vous concerne le plus : taux plein, 67 ans ou carrière longue ?
Trois voies reviennent le plus souvent : partir au taux plein grâce aux trimestres, attendre 67 ans si la durée est incomplète, ou entrer dans le dispositif carrière longue si vous avez commencé tôt. Le bon choix dépend surtout de votre âge de début d’activité, de vos trimestres cotisés et de vos interruptions de parcours.
| Option | Quand elle marche | Avantage | Limite |
|---|---|---|---|
| Taux plein par durée d’assurance | Vous avez le bon nombre de trimestres avant 67 ans | Pas de décote liée au manque de trimestres | Il faut combler les trous de carrière |
| Taux plein automatique à 67 ans | Vous atteignez 67 ans sans durée complète | Le taux plein devient automatique | Départ plus tardif |
| Carrière longue | Vous avez commencé à travailler jeune et validez les conditions requises | Départ potentiellement anticipé | Les conditions sont plus strictes et les trimestres cotisés pèsent beaucoup |
La carrière longue n’est pas un raccourci pour tous. Elle sert surtout aux personnes qui ont commencé tôt et qui ont accumulé assez de trimestres cotisés, pas seulement assimilés. Si vous êtes dans ce cas, le dossier mérite une vérification séparée.
- Si vous avez une carrière continue, regardez d’abord la durée d’assurance totale.
- Si vous avez débuté jeune, contrôlez les conditions de carrière longue.
- Si vous avez une carrière irrégulière, comparez départ immédiat, attente et rachat.
- Si vous approchez 67 ans, l’enjeu est surtout d’évaluer la perte ou le gain à patienter.
Quelles erreurs et quels cas particuliers faut-il vérifier ?
Les trimestres ne se perdent pas seulement à cause d’un arrêt long. Les oublis de carrière, le temps partiel, les changements de régime ou la confusion entre trimestres cotisés et assimilés créent aussi des écarts. C’est la partie à relire si votre relevé ne colle pas à votre parcours réel.
Les erreurs qui reviennent le plus
- Compter des mois travaillés au lieu des trimestres réellement validés.
- Oublier une période de chômage indemnisé ou de maladie reconnue.
- Ne pas vérifier une année à temps partiel où le revenu n’a pas suffi à valider quatre trimestres.
- Supposer qu’un droit lié aux enfants a bien été ajouté sans contrôler le relevé.
- Attendre la dernière minute pour demander une correction de carrière.
Les situations à contrôler en priorité
Si vous avez changé de statut, passez de salarié à indépendant, connu une expatriation ou eu plusieurs employeurs, la lecture du dossier devient plus fragile. Les passages entre régimes sont souvent là que se glissent les écarts, surtout quand les justificatifs ont été éparpillés dans le temps.
Les parents doivent aussi vérifier les majorations liées aux enfants, car elles ne sont pas toujours lisibles d’un seul coup d’œil sur le relevé. Un bon dossier retraite ne se devine pas : il se contrôle pièce par pièce.
Quelles sources consulter avant de déposer votre demande ?
Avant de valider une date de départ, passez par les sources officielles. Elles donnent les règles, les conditions et les outils de simulation. Pour les trimestres, la référence la plus simple à lire reste la fiche Service-Public, complétée par votre relevé de carrière et votre espace retraite personnel.
| Source | Donnée utile | Usage concret | Vigilance |
|---|---|---|---|
| Service-Public | Règle générale du taux plein et âge de 67 ans | Vérifier le nombre de trimestres exigé | Lire la page avec votre année de naissance |
| Assurance retraite | Relevé de carrière et calcul des trimestres | Contrôler les lignes manquantes | Comparer avec vos justificatifs |
| Info-Retraite | Estimation globale de la retraite | Tester plusieurs dates de départ | Ne pas confondre estimation et droit définitif |
Si vous cherchez une seule chose à faire ce soir, c’est celle-ci : ouvrez votre relevé, repérez les trimestres manquants, puis vérifiez les périodes qui peuvent être assimilées. Une retraite bien préparée se gagne souvent sur un détail corrigé à temps.
À retenir
- 📍 Le taux plein dépend d’abord de la durée d’assurance, pas seulement de l’âge.
- 📍 Dans les repères cités ici, il faut de 167 à 172 trimestres selon la génération.
- 📍 Vous pouvez valider jusqu’à 4 trimestres par an, avec des règles différentes selon les périodes.
- 📍 Le taux plein devient automatique à 67 ans, même sans tous les trimestres requis.
- 📍 En cas de manque, commencez par corriger le relevé de carrière avant de penser au rachat.
Questions fréquentes
Peut-on valider quatre trimestres dans la même année ?
Oui, c’est possible, mais il y a un plafond de quatre trimestres par année civile. Le nombre validé dépend du revenu soumis à cotisations et des périodes reconnues sur votre dossier.
Les trimestres de chômage comptent-ils pour la retraite ?
Oui, certains trimestres de chômage peuvent être assimilés et pris en compte. Il faut toutefois vérifier les conditions exactes du régime et conserver les attestations correspondantes.
Les enfants ajoutent-ils des trimestres ?
Oui, certaines majorations liées aux enfants peuvent exister, mais elles ne sont pas automatiques dans tous les cas. Le point important est de contrôler votre relevé de carrière et les règles du régime concerné.
Peut-on acheter des trimestres manquants ?
Oui, le rachat de trimestres existe. Il faut cependant comparer son coût avec le gain potentiel sur le taux plein, surtout si vous avez peu de trimestres à combler.
Combien de trimestres faut-il pour partir à taux plein ?
Selon votre année de naissance, il faut en pratique entre 167 et 172 trimestres dans les générations citées ici. Si vous atteignez 67 ans, le taux plein devient automatique.