Combien de trimestres retraite faut-il pour partir ?
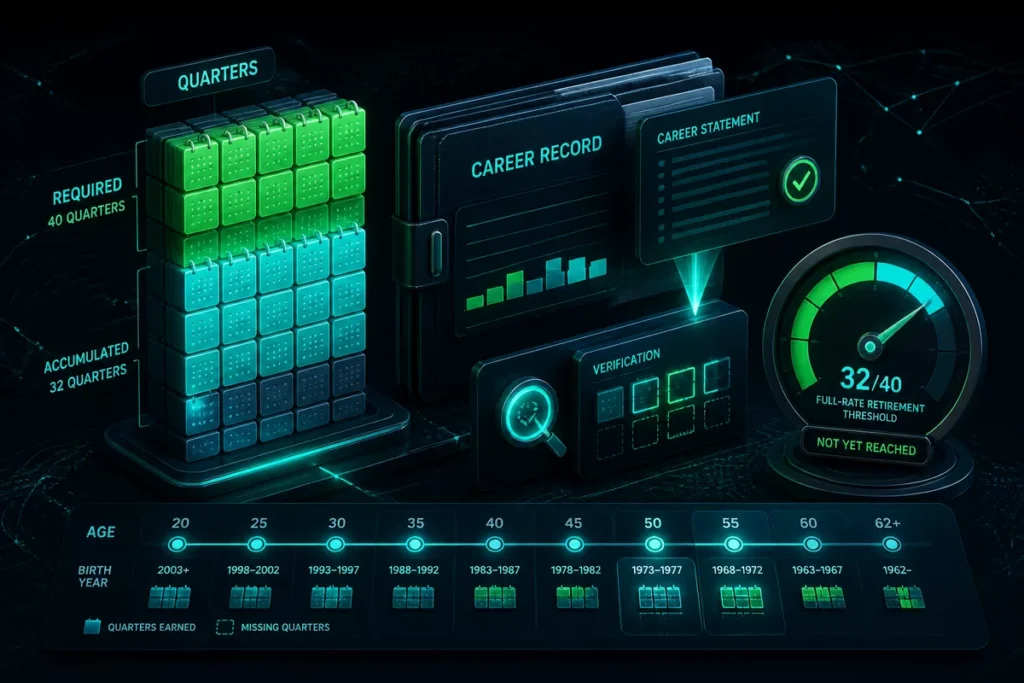
Combien de trimestres retraite faut-il pour partir ?
Quand on cherche combien de trimestres retraite il faut, le vrai sujet n’est pas seulement l’âge légal. La règle utile est simple : il faut comparer votre année de naissance, votre durée d’assurance et le seuil de trimestres exigé pour partir sans décote.
Ce guide vous aide à lire votre relevé de carrière, à distinguer trimestres cotisés, trimestres validés et trimestres assimilés, puis à voir ce qu’il manque éventuellement avant de demander votre départ. L’objectif est concret : savoir vite si vous pouvez partir maintenant, attendre un peu ou corriger votre dossier.
En bref
🗓️ Le nombre de trimestres dépend de votre année de naissance. Pour les générations récentes, on parle surtout de 169 à 172 trimestres pour viser le taux plein à 64 ans.
📄 Votre relevé de carrière est le document à vérifier en premier. C’est là que vous repérez les périodes manquantes, les oublis de régime et les trimestres déjà acquis.
⚠️ Partir à l’âge légal ne suffit pas toujours. Sans la durée d’assurance requise, la pension peut subir une décote jusqu’à l’âge du taux plein automatique.
🕒 Mise à jour : 6 juillet 2026.
Combien de trimestres faut-il selon l’année de naissance ?
La réponse courte est la suivante : plus votre génération est récente, plus le seuil monte, jusqu’à 172 trimestres pour les assurés les plus jeunes dans les repères actuels. Pour lire ce seuil correctement, il faut regarder votre date de naissance exacte et non seulement votre année civile.
| Année de naissance | Trimestres requis pour le taux plein | Repère utile |
|---|---|---|
| 1958 à 1960 | 167 | Ancien palier de durée d’assurance |
| 1er janvier 1961 au 31 août 1961 | 168 | Transition vers les paliers suivants |
| 1er septembre 1961 au 31 décembre 1961, puis 1962 | 169 | Seuil intermédiaire |
| 1963 au 31 mars 1965 | 170 | Palier plus élevé |
| 1er avril 1965 au 31 décembre 1965 | 171 | Dernier saut avant le plafond actuel |
| 1966 à 1968 | 172 | Seuil actuellement le plus courant |
| À partir de 1969 | 64 ans et 172 trimestres | Repère à vérifier sur votre situation exacte |
Un point simple vaut mieux qu’un faux calcul : le bon nombre de trimestres dépend de votre génération, mais aussi de la façon dont votre carrière a été validée dans tous vos régimes. Vous pouvez donc avoir travaillé longtemps et manquer quand même quelques trimestres si certaines périodes n’ont pas été enregistrées correctement.
- Vous pouvez valider au maximum 4 trimestres par an.
- Un trimestre validé n’est pas toujours un trimestre réellement travaillé.
- Le relevé de carrière additionne plusieurs régimes si vous en avez cotisé plusieurs.
Le bon calcul n’est pas seulement de savoir quand vous avez l’âge légal ; c’est de savoir quand vous cumulez aussi la durée d’assurance exigée.
Quelle différence entre âge légal et retraite à taux plein ?
L’âge légal retraite vous donne le droit de demander votre pension, mais il ne garantit pas automatiquement le taux plein. Si vous partez avant 67 ans sans avoir assez de trimestres, votre pension peut être réduite par une décote. À l’inverse, à 67 ans, la retraite est à taux plein quel que soit le nombre de trimestres d’assurance retraite.
Cette différence change tout au moment de choisir sa date de départ. Pour une carrière complète, l’âge légal et le taux plein coïncident. Pour une carrière plus courte, une période de chômage ou un parcours haché, l’âge légal peut arriver avant la durée d’assurance nécessaire.
- Âge légal : moment à partir duquel vous pouvez demander votre retraite.
- Taux plein : niveau sans décote si la durée d’assurance est suffisante.
- 67 ans : repère de sécurité quand les trimestres manquent encore.
Avant 67 ans, la vraie question n’est pas “puis-je partir ?”, mais “vais-je partir avec ou sans décote ?”.
Comment vérifier vos trimestres sur votre relevé de carrière ?
Le moyen le plus fiable consiste à ouvrir votre relevé de carrière dans Mon compte retraite sur Info-Retraite, puis à comparer chaque période avec votre historique réel. Le but est de repérer les trous, les doublons ou les périodes oubliées avant d’envoyer votre demande de départ.
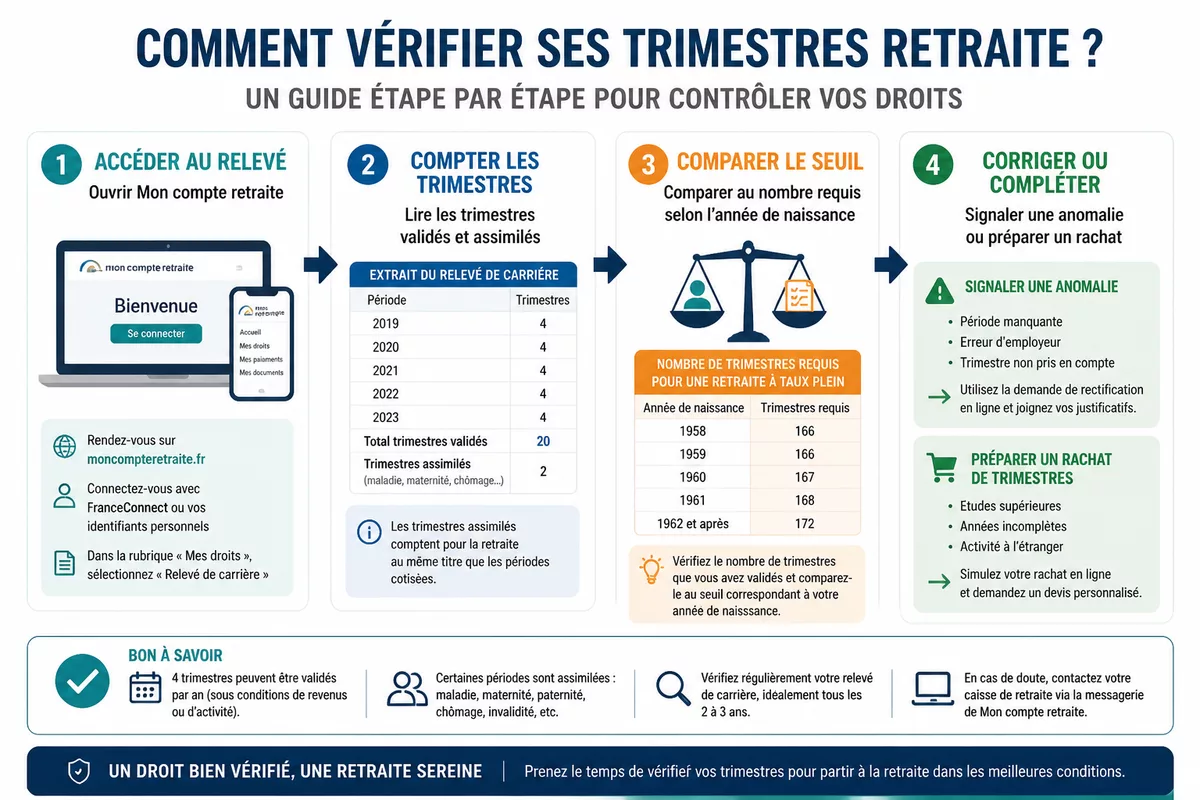
- Ouvrez votre relevé de carrière sur le service officiel et téléchargez la version la plus récente.
- Vérifiez les emplois, périodes de chômage, maladie, maternité ou service national déjà enregistrés.
- Comparez le total de trimestres affiché avec le seuil correspondant à votre année de naissance.
- Notez les anomalies et préparez les justificatifs avant toute demande de correction.
Etape 1 : ouvrir le relevé officiel
Connectez-vous à votre espace retraite et récupérez le document complet, pas seulement un aperçu. Si vous gérez déjà vos démarches par mail, gardez aussi vos notifications bien rangées ; un guide comme organiser sa boîte mail aide à retrouver plus vite les confirmations utiles.
Etape 2 : lire les périodes une par une
Ne regardez pas seulement le total final. Contrôlez chaque année civile, les salaires reportés et les trimestres déjà validés, car une période mal saisie peut décaler votre date de départ de plusieurs mois.
Etape 3 : comparer avec votre parcours réel
Reprenez votre carrière dans l’ordre : premier emploi, interruptions, temps partiel, chômage, maladie, congés familiaux. Le relevé doit raconter la même histoire que vos bulletins de paie et vos attestations.
Etape 4 : signaler les écarts tôt
À partir de 55 ans, il est possible de signaler des anomalies de carrière et d’en demander la correction. Plus vous attendez, plus la collecte des preuves devient pénible.
Comment compléter ou corriger des trimestres manquants ?
Si votre relevé est incomplet, trois leviers existent : faire corriger une erreur, faire reconnaître une période assimilée ou racheter des trimestres selon votre situation. La bonne option dépend du nombre de trimestres manquants, du coût du rachat et du temps qu’il vous reste avant le départ.
Les justificatifs les plus utiles sont généralement les bulletins de salaire, attestations employeur, relevés France Travail, certificats de maladie, preuves de maternité ou paternité et documents liés au service national. Sans pièce probante, la caisse n’ajoute pas un trimestre par simple demande orale.
- Rassemblez les documents de chaque période concernée.
- Comparez votre carrière réelle avec le relevé officiel.
- Demandez la correction avant la date de liquidation si possible.
- Faites chiffrer un rachat de trimestres avant de décider.
Le rachat de trimestres est surtout pertinent quand il manque peu de trimestres et qu’un départ plus tardif coûterait plus cher sur la durée. Si l’écart est important, il est souvent plus rationnel de prolonger l’activité ou de regarder un départ anticipé type carrière longue.
Que se passe-t-il si vous n’avez pas tous vos trimestres ?
Si vous partez avant 67 ans sans la durée d’assurance demandée, la pension peut être réduite par une décote. Vous pouvez toujours partir, mais le montant mensuel sera moins favorable. C’est pour cela qu’un simple écart de quelques trimestres mérite un calcul précis avant d’envoyer sa demande.
Exemple fictif : une personne née en 1965 doit viser 171 trimestres. Si son relevé en affiche 167, il lui manque 4 trimestres. Dans ce cas, rester un an de plus peut être plus lisible qu’un rachat, surtout si les corrections de carrière sont encore possibles.
Un trimestre manquant ne change pas seulement une date : il peut changer la pension pour des années.
Quelles erreurs font perdre du temps ?
Les mauvaises surprises viennent rarement d’un grand blocage. Elles viennent plutôt de petites erreurs de lecture ou d’un dossier vérifié trop tard. Les quatre pièges ci-dessous reviennent souvent et se corrigent pourtant assez vite quand on les repère tôt.
- Confondre trimestres cotisés et trimestres validés : un trimestre validé peut venir d’une période assimilée et non d’un travail effectif.
- Oublier un ancien régime : si vous avez cotisé à plusieurs caisses, la durée d’assurance se regarde tous régimes confondus.
- Attendre le dernier moment : une correction tardive laisse moins de marge pour rassembler les justificatifs.
- Penser que 67 ans règle tout sans vérifier le montant : oui, le taux plein est acquis par l’âge, mais la décision dépend aussi de votre budget réel.
- Ignorer les périodes assimilées : chômage, maladie, maternité ou service national peuvent compter et combler une partie du manque.
La bonne méthode consiste à croiser le relevé, les bulletins et les périodes d’interruption. Si un trou apparaît, traitez-le comme un dossier à prouver, pas comme une simple approximation.
Comparer les options : attendre, racheter ou partir maintenant
Le meilleur choix dépend de trois variables : le nombre de trimestres manquants, le coût du rachat et l’impact d’une décote sur la pension. En pratique, on compare surtout trois scénarios : continuer à travailler, racheter des trimestres ou activer un départ anticipé si votre carrière ouvre ce droit.
| Option | Quand elle est pertinente | Avantage | Limite |
|---|---|---|---|
| Attendre et cotiser | Il manque peu de trimestres et vous pouvez prolonger l’activité | Pas de coût de rachat, plus simple à piloter | Décale la date de départ |
| Racheter des trimestres | Le manque est ciblé et le chiffrage officiel est acceptable | Peut sécuriser le taux plein plus vite | Coût variable, rentabilité à vérifier |
| Départ carrière longue | Vous avez commencé tôt et remplissez les conditions | Départ anticipé possible | Règles plus strictes qu’un départ standard |
Le verdict pratique est simple : si le manque est faible, attendre un peu est souvent le levier le plus lisible ; si le manque est précis et que la caisse le chiffre bien, le rachat peut se discuter ; si vous avez commencé tôt, la carrière longue mérite une vérification officielle.
Sources utiles à consulter
Pour vérifier votre cas, appuyez-vous d’abord sur les sources officielles. Elles sont plus fiables que les simulateurs génériques quand il faut trancher une date, un seuil ou une correction de carrière.
- Service-Public : repères sur le nombre de trimestres, le taux plein et la décote.
- Info-Retraite : relevé de carrière, suivi des droits et vérification des périodes enregistrées.
- L’Assurance retraite : fonctionnement des trimestres, démarches et informations pratiques.
- Légifrance : textes de référence si vous devez contrôler la base juridique d’une règle.
Si vous avez cotisé à plusieurs régimes, gardez aussi le réflexe de vérifier chaque espace en ligne. Le bon total est celui qui additionne toute votre carrière, pas seulement votre dernier emploi.
À retenir
- 🧭 Le nombre de trimestres dépend de votre année de naissance et de votre parcours.
- 📌 Le taux plein ne se confond pas avec l’âge légal de départ.
- 🔍 Le relevé de carrière reste la source à contrôler en priorité.
- 🛠️ Correction, rachat et prolongation sont les vrais leviers utiles.
- ⏱️ Plus vous vérifiez tôt, plus vous gardez de marge pour corriger.
Questions fréquentes
Peut-on partir avec moins de trimestres ?
Oui, mais avant 67 ans cela peut entraîner une décote sur la pension. Le départ reste possible, mais il est rarement optimal si vous cherchez à sécuriser le montant.
Un trimestre de chômage compte-t-il ?
Oui, certaines périodes de chômage peuvent être prises en compte comme trimestres assimilés. La validation dépend toutefois de la période et de votre situation administrative.
Les enfants donnent-ils des trimestres ?
Oui, certaines situations liées à la maternité, à l’adoption ou à l’éducation peuvent ouvrir des majorations de durée d’assurance. Les règles précises varient selon le régime et la situation familiale.
Où vérifier son nombre de trimestres ?
Le plus simple est de consulter votre relevé de carrière sur Info-Retraite ou via votre caisse. C’est le document de base pour voir les périodes déjà enregistrées et les anomalies possibles.
Le rachat de trimestres est-il toujours rentable ?
Non. Il faut comparer le coût du rachat, le gain sur la pension et le temps qu’il vous reste avant le départ. Dans certains cas, attendre ou corriger une erreur coûte moins cher qu’un rachat.